Dal 1° gennaio 2027 scatta l’addio definitivo alla clausola di salvaguardia introdotta vent’anni fa: scompare la possibilità di calcolare le imposte sulla liquidazione con le vecchie aliquote Irpef del 2006, determinando per i dipendenti con importi più consistenti un prelievo fiscale maggiore e un assegno netto più leggero. Chi cesserà il rapporto di lavoro dopo tale termine vedrà applicate esclusivamente le regole ordinarie.
Il provvedimento, formalizzato all’interno del Testo unico delle imposte sui redditi tramite l’articolo 376 del Dlgs 117/2026, abroga esplicitamente l’articolo 1, comma 9, della legge 296/2006. Per quasi due decenni i lavoratori hanno potuto beneficiare di un doppio binario: al momento dell’uscita dall’azienda, il Fisco metteva a confronto il regime vigente con quello in vigore al 31 dicembre 2006, applicando in automatico l’aliquota media più conveniente. Questo paracadute cesserà di esistere, lasciando spazio a un regime unico.
Come funziona la tassazione separata sulla liquidazione
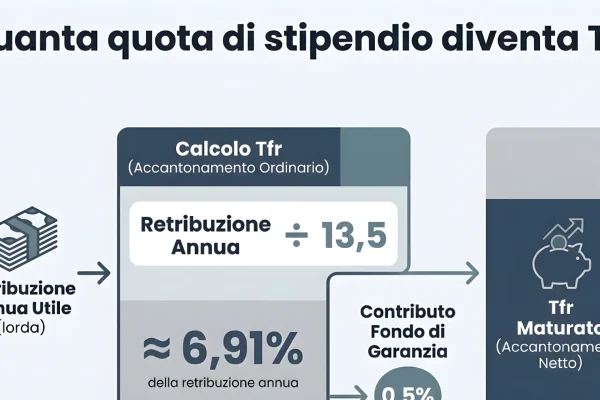
Il trattamento di fine rapporto rappresenta la quota di retribuzione accantonata annualmente dal datore di lavoro per essere corrisposta al termine del contratto. Questo importo non si somma al reddito ordinario dell’anno di cessazione, evitando che una somma maturata nell’arco di decenni spinga il contribuente nello scaglione Irpef più elevato.
Il meccanismo tecnico si basa sulla determinazione di un reddito teorico di riferimento. Per calcolarlo, la cifra imponibile accumulata viene divisa per il numero totale degli anni di lavoro e il quoziente ottenuto viene moltiplicato per dodici. Su questa base annua presunta si individua l’aliquota media da versare all’Erario.
Un errore molto comune è confondere il reddito effettivo annuale con il reddito teorico di riferimento: l’impatto fiscale sul TFR dipende esclusivamente dalla media ponderata calcolata sugli anni di anzianità aziendale.
Se un dipendente matura una liquidazione imponibile di 50.000 euro nell’arco di 20 anni di servizio, il reddito di riferimento ammonterà esattamente a 30.000 euro. L’aliquota risultante da questa cifra determinerà l’esborso finale.
Chi pagherà di più e chi non noterà differenze
La diffusa convinzione che la riforma si traduca in un aumento indiscriminato per chiunque lasci il lavoro non corrisponde alla realtà normativa. Il regime fiscale applicato finora ha già reso le aliquote correnti vantaggiose per le fasce di reddito medio-basse rispetto a quelle operative prima del 2007.
La forbice penalizzante si apre principalmente quando il reddito teorico di riferimento si avvicina o supera gli 80.000 euro. In quella fascia, il vecchio assetto Irpef manteneva un’aliquota del 39% fino ai 100.000 euro, mentre l’assetto corrente impone il 43% sopra i 50.000 euro.
| Regime Irpef 2006 (Clausola soppressa) | Regime attuale applicato dal 2027 |
|---|---|
| 23% fino a 26.000 euro | 23% fino a 28.000 euro |
| 33% tra 26.000 e 33.500 euro | 33% tra 28.000 e 50.000 euro |
| 39% tra 33.500 e 100.000 euro | 43% oltre 50.000 euro |
| 43% oltre 100.000 euro | Nessun ulteriore scaglione |
La soglia critica per i dirigenti e le carriere lunghe
Il venir meno della salvaguardia inciderà in misura rilevante sui quadri e dirigenti con stipendi importanti o sui dipendenti che hanno trascorso oltre trent’anni presso lo stesso datore di lavoro raggiungendo liquidazioni a sei cifre. Con un reddito teorico superiore ai 50.000 euro, il divario tra il 39% del 2006 e il 43% attuale può tradursi in diverse centinaia, o perfino migliaia, di euro di imposte aggiuntive.
Come verificare l’impatto sulla propria liquidazione
I lavoratori che pianificano le dimissioni o l’accesso al pensionamento a ridosso del cambio normativo possono ricostruire la propria situazione fiscale seguendo pochi passaggi pratici:
- Rilevare il TFR maturato consultando l’ultimo prospetto paga o la Certificazione Unica per individuare il montante complessivo imponibile.
- Contare gli anni di servizio utili considerando i mesi lavorati rapportati ad anno intero ai fini dell’anzianità aziendale.
- Calcolare il reddito di riferimento dividendo l’imponibile per gli anni maturati e moltiplicando la cifra per dodici.
- Verificare lo scaglione Irpef: se il reddito teorico resta al di sotto dei 50.000 euro, l’eliminazione della clausola 2006 non comporterà alcun aggravio; per valori superiori, scatterà il prelievo interamente al 43%.
📱 Il riordino tributario del Testo unico ridefinisce così il trattamento della liquidazione, premiando la semplificazione a discapito dei redditi elevati.
✨ Condividi la tua esperienza su questa transizione o calcola la differenza in vista della tua futura uscita dal mondo del lavoro.
👇 Lascia un commento qui sotto per chiarire dubbi sul calcolo del reddito teorico o sulla data di fine rapporto.