La tassazione TFR dimissioni volontarie non prevede penalizzazioni fiscali rispetto a un licenziamento: il calcolo netto si ottiene applicando la tassazione separata Irpef sulla somma maturata, con la conferma integrale della clausola di salvaguardia che garantisce l’applicazione dell’aliquota più favorevole. Chi rassegna le dimissioni percepisce esattamente lo stesso trattamento fiscale riservato a qualsiasi altra cessazione del rapporto di lavoro dipendente.
Quando si interrompe un contratto, l’importo lordo accantonato anno dopo anno non confluisce nel reddito ordinario dell’anno in corso. Questo meccanismo evita che la liquidazione faccia balzare il contribuente negli scaglioni di reddito più alti, preservando il potere d’acquisto maturato nel tempo.
Molti dipendenti temono che la scelta volontaria di lasciare un’azienda comporti una trattenuta maggiore o una perdita di agevolazioni. La realtà normativa smentisce questo timore, confermando che la modalità di uscita dal posto di lavoro non incide in alcun modo sulle aliquote di prelievo.
Come funziona il calcolo netto del TFR
Il principio alla base della liquidazione del trattamento di fine rapporto è la tassazione separata. Per determinare l’imposta dovuta, il legislatore calcola un’aliquota media basata sulla storia retributiva del dipendente anziché tassare la somma in un’unica soluzione con le aliquote ordinarie.
Il procedimento operativo segue passaggi matematici fissi stabiliti dall’ordinamento tributario:
- Determinazione della base imponibile: si prende l’ammontare complessivo del TFR maturato in azienda, escludendo le rivalutazioni finanziarie già tassate annualmente con imposta sostitutiva.
- Calcolo del reddito di riferimento: il montante viene moltiplicato per 12 e diviso per il numero di anni di servizio prestati, individuando così una retribuzione teorica media annua.
- Applicazione dell’aliquota media Irpef: sul reddito di riferimento si calcola l’imposta secondo gli scaglioni ordinari; la percentuale risultante costituisce l’aliquota media applicata al TFR totale.
- Liquidazione a saldo: il datore di lavoro effettua una ritenuta d’acconto provvisoria, mentre l’Agenzia delle Entrate provvede successivamente a ricalcolare in via definitiva l’imposta dovuta.
La cessazione del rapporto per dimissioni volontarie applica la medesima disciplina fiscale del licenziamento, mantenendo inalterato il sistema della tassazione separata per evitare picchi impositivi ingiustificati.
Il mito della stangata e la clausola di salvaguardia
Nelle ultime settimane si è diffusa l’ipotesi di una presunta stretta fiscale sulle liquidazioni a partire dal nuovo riordino tributario stabilito con il Dlgs 117/2026. L’allarme riguardava una presunta cancellazione del confronto con gli scaglioni fiscali storici, scenario che avrebbe aumentato il prelievo sui redditi medio-alti con molti anni di anzianità.
I chiarimenti normativi hanno confermato che l’articolo 21, comma 11, del nuovo Testo unico preserva il paracadute protettivo. Il lavoratore mantiene il diritto all’applicazione del regime più conveniente tra quello attuale e quello vigente al 31 dicembre 2006, scongiurando qualsiasi rincaro a sorpresa per chi decide di cambiare lavoro o dimettersi.
Fondi pensione e TFR in azienda a confronto
Il calcolo del netto cambia in modo radicale a seconda della destinazione scelta per il proprio accantonamento durante la vita lavorativa. Mentre il trattamento lasciato presso il datore di lavoro segue l’aliquota media Irpef, le quote versate alla previdenza complementare godono di un regime sostitutivo agevolato.
| Destinazione TFR | Trattamento Fiscale Applicato |
|---|---|
| TFR lasciato in azienda | Tassazione separata basata sull’aliquota media Irpef degli anni di servizio, con salvaguardia sui vecchi scaglioni se più favorevoli. |
| TFR in fondo pensione | Imposta sostitutiva agevolata applicata al momento dell’erogazione della prestazione previdenziale, indipendente dagli scaglioni Irpef ordinari. |
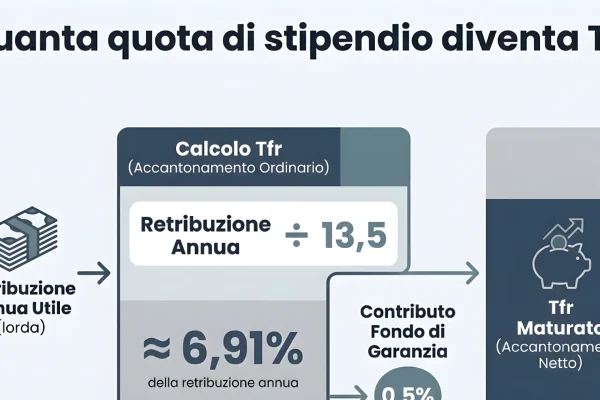
La quota annuale maturata corrisponde alla retribuzione imponibile divisa per 13,5. Su uno stipendio annuo di 24.000 euro si accantonano circa 1.658 euro all’anno, importo che sale a circa 2.073 euro con 30.000 euro di reddito lordo.
Il Testo unico delle imposte sui redditi recepisce integralmente la salvaguardia sulle aliquote storiche, tutelando la somma finale da aumenti fiscali retroattivi.
Conoscere esattamente le voci del proprio cedolino permette di pianificare le dimissioni con piena consapevolezza economica, monitorando sia l’acconto trattenuto dall’azienda sia la successiva comunicazione di liquidazione definitiva inviata dal fisco.
👇 Condividi la tua esperienza nei commenti se hai affrontato di recente il calcolo del TFR dopo un cambio di lavoro.
📱 Fai circolare questa guida tra colleghi e amici che stanno valutando le dimissioni per chiarire ogni dubbio fiscale.
✨ Continua a seguire gli approfondimenti su fisco e lavoro per gestire al meglio le tue scelte professionali.