UniCredit lancia il bond IT0005744666 all’8%: la condizione sui BTP che decide le cedole future
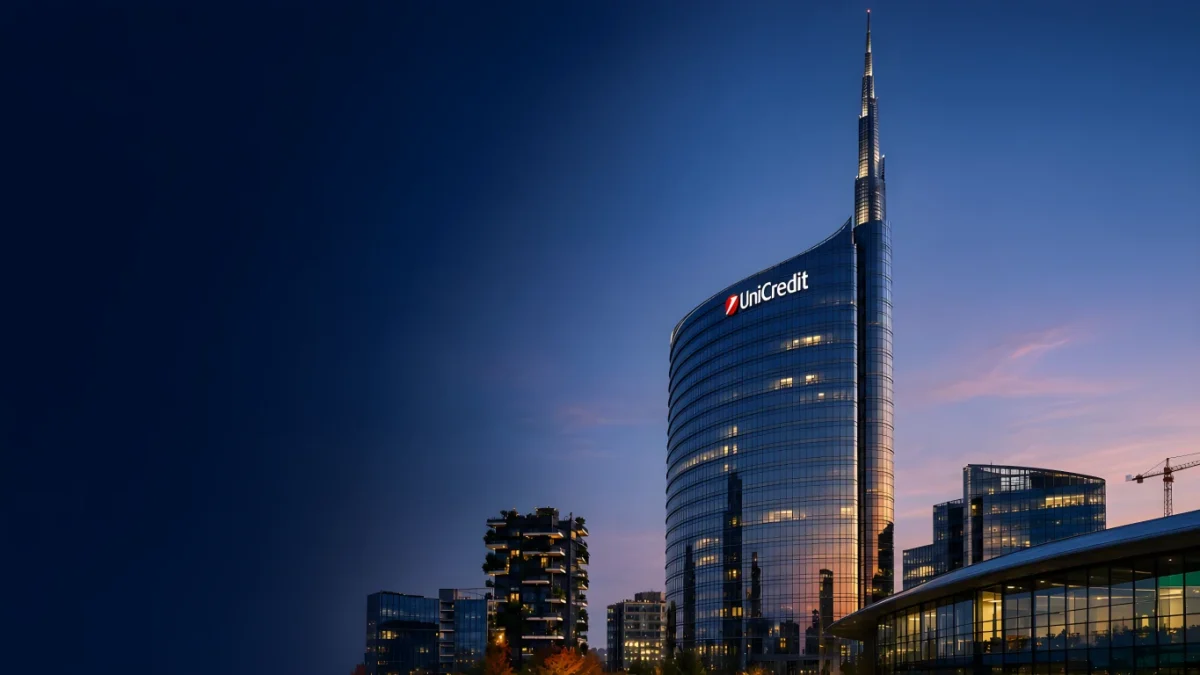
Piazza Affari accoglie una nuova emissione decennale destinata ai piccoli risparmiatori e contraddistinta dal codice it0005744666. Il titolo, strutturato da UniCredit, apre le contrattazioni sui segmenti obbligazionari di Borsa Italiana con una combinazione mista di rendimento che guarda direttamente all’andamento del debito pubblico tricolore.
Il meccanismo del prestito prevede per i primi dodici mesi una cedola fissa annua lorda pari all’8%. A partire dal secondo anno e fino alla scadenza naturale del 2036, il rendimento diventa invece variabile, potendo raggiungere un massimo dell’8% annuo lordo soltanto se il parametro di mercato rispetta un corridoio prestabilito: l’indice Solactive BTP 10Y Annual Compounded Yield (SOITA10Y) dovrà rimanere compreso tra lo 0% e il 5% per ciascun giorno di osservazione.
A distinguere l’operazione da molti collocamenti recenti interviene anche una scelta di struttura: la banca ha rinunciato alla clausola di rimborso anticipato a propria discrezione, lasciando intatta la durata originaria dell’investimento.
Una formula decennale ancorata all’indice del BTP
L’obbligazione ha una scadenza fissata all’11 novembre 2036, disegnando un orizzonte temporale complessivo di dieci anni. Durante il primo anno di vita del titolo, la remunerazione scorre su binari certi grazie all’incasso prefissato dell’8% lordo.
Dal secondo anno in avanti entra in gioco il meccanismo di calcolo giornaliero basato sull’indice SOITA10Y. Per ogni singolo giorno in cui il rendimento del titolo decennale sovrano si posiziona tra lo 0% e il 5%, matura una frazione della cedola massima stabilita. Al contrario, nelle giornate in cui il valore dovesse uscire da questa specifica forchetta, la quota giornaliera non viene accumulata. Come spiega FinanzaOnline, l’indice funge da benchmark ufficiale per tracciare i rendimenti del benchmark del debito pubblico italiano a dieci anni.
Negoziabilità diretta sui mercati di Borsa Italiana
Lo strumento è accessibile a qualsiasi risparmiatore privato attraverso il proprio conto titoli, senza vincoli legati alla banca depositaria di riferimento. La quotazione avviene contemporaneamente sul MOT e sul comparto Bond-X di EuroTLX.
Come evidenziato da Dove Investire, l’obbligazione viene proposta sul mercato a un prezzo pari al 100% del valore nominale nel periodo compreso tra l’11 e il 25 novembre 2026, in conformità con i regolamenti di scambio. Il taglio minimo di sottoscrizione è fissato a 1.000 euro, consentendo una gestione flessibile della liquidità anche a chi intende impegnare piccoli importi.
UniCredit agisce direttamente come operatore a sostegno della liquidità sul mercato secondario. Questa presenza permette agli investitori di vendere i titoli prima della scadenza dell’11 novembre 2036 ai prezzi espressi in quel momento dal mercato.
| Parametro | Caratteristiche dell’obbligazione |
|---|---|
| Codice ISIN | IT0005744666 |
| Emittente | UniCredit S.p.A. |
| Durata e scadenza | 10 anni (scadenza 11 novembre 2036) |
| Cedola 1° anno | 8,00% lordo annuo fisso |
| Cedole anni 2-10 | Variabile lorda fino all’8% (SOITA10Y tra 0% e 5%) |
| Valore nominale minimo | 1.000 euro |
| Facoltà di rimborso anticipato | Assente (nessuna opzione call per l’emittente) |
Il nodo della clausola call e le oscillazioni di prezzo
La caratteristica che marca una netta differenza con altri prodotti finanziari recenti risiede nella protezione temporale. Negli ultimi trimestri molti intermediari hanno distribuito obbligazioni e certificati dotati di facoltà di rimborso anticipato in mano all’emittente, esercitabile qualora lo scenario dei tassi rendesse conveniente estinguere il prestito. In questo caso UniCredit non detiene opzioni di estinzione anticipata: la scadenza naturale è fissata interamente a dieci anni.
Alla data finale dell’11 novembre 2036 il rimborso del capitale avverrà al 100% del valore nominale, ferma restando la solidità creditizia dell’istituto milanese. Chi decidesse di smobilizzare la posizione prima del termine prestabilito dovrà invece confrontarsi con le quotazioni di mercato. Il valore del bond lungo il decennio risentirà delle variazioni dei tassi di interesse e delle condizioni macroeconomiche generali, potendo attestarsi anche su livelli marcatamente inferiori al prezzo iniziale di collocamento.
La finestra di collocamento alla pari resterà attiva per due settimane piene, durante le quali il comportamento dei tassi europei e le indicazioni sul debito governativo definiranno il ritmo delle richieste da parte della clientela privata.
Ritenete che il vincolo su una forchetta di rendimento tra lo 0% e il 5% sui BTP renda questo strumento equilibrato per un portafoglio di lungo corso?
Foto: UniCredit
 1
 2
 3
 4
