

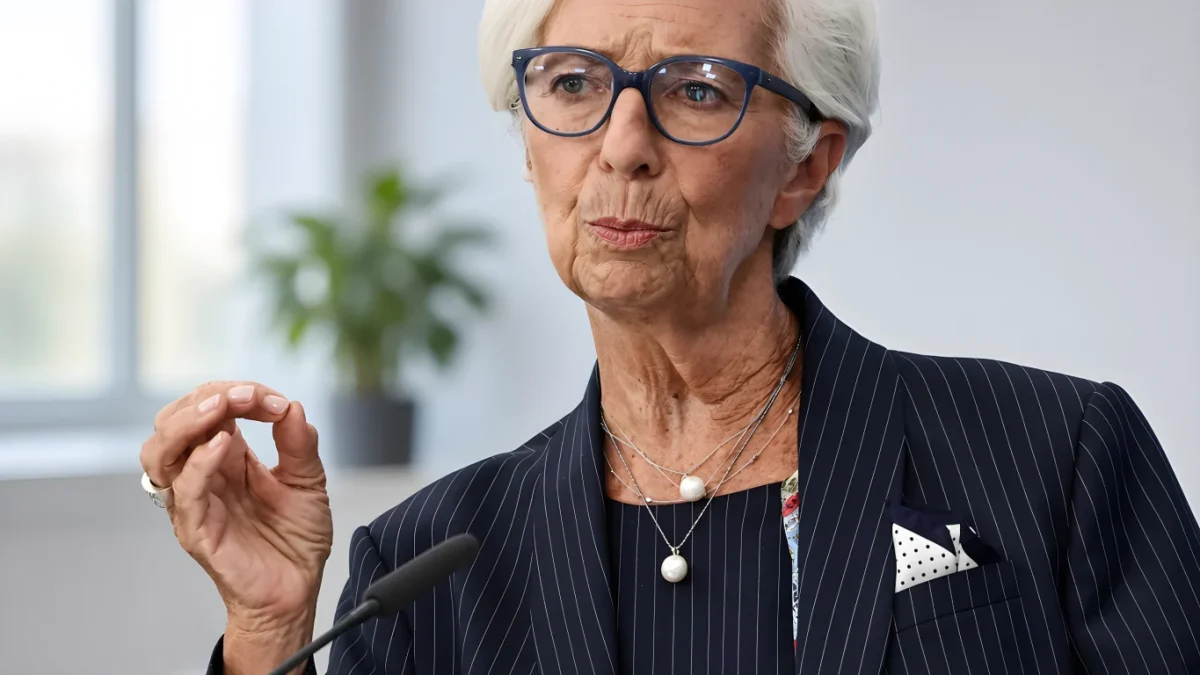
Chi aspettava un ciclo continuo di sforbiciate sul costo del denaro riceve una frenata improvvisa: sui bce tassi interesse si allontana l’ipotesi di nuovi tagli e torna sul tavolo lo spettro di un rialzo nel vertice di dicembre. La conferma arriva direttamente da Christine Lagarde, spinta dalla risalita dell’inflazione nell’Eurozona al 4% e dal picco italiano al 5,6%, il valore più alto dell’intera unione monetaria.
Il mandato statutario della Banca Centrale Europea resta ancorato all’obiettivo inflazionistico del 2% nel medio periodo. Con i costi energetici in salita del 20% sul mercato italiano, l’Eurotower ha congelato l’ottimismo dei mercati, costringendo famiglie e debitori a rivedere rapidamente i piani per i prossimi mesi.
Cosa cambia a dicembre: i tre scenari sul tavolo di Francoforte
Il quadro macroeconomico tracciato dalle ultime rilevazioni ha ribaltato i pronostici della vigilia. Nel corso del suo intervento a Milano per l’iniziativa Young Factor, la presidente uscente ha chiarito senza mezzi termini la linea operativa dell’istituto.
Rivedremo le nostre proiezioni a dicembre quando avremo molti indicatori che ci aiuteranno davvero a determinare se un rialzo sia necessario per conseguire il nostro obiettivo.
Le opzioni al vaglio degli organi direttivi sono circoscritte a tre percorsi distinti:
- Stretta minima da 25 punti base: considerata la base di partenza in caso di mancata decelerazione dei prezzi al consumo.
- Rialzo robusto da 50 punti base: lo scenario più aggressivo, pronto a scattare se l’energia dovesse alimentare nuovi rincari a catena.
- Tassi invariati a zero ritocchi: una possibilità tecnicamente aperta, ma giudicata poco probabile dai dati sui prezzi di ottobre.
Viene invece considerato fuori scala un intervento d’urto da 75 punti base, formula straordinaria già vista a fine 2022 ma non compatibile con l’attuale quadro congiunturale.
L’impatto sui mutui: chi rischia e chi resta protetto
Ogni singola variazione deliberata a Francoforte produce conseguenze asimmetriche sui finanziamenti bancari. Mentre chi ha scelto la sicurezza del tasso fisso — opzione che supera il 90% delle nuove erogazioni — non vedrà modificata la propria rata, il discorso cambia radicalmente per chi ha in corso un contratto indicizzato all’Euribor.
L’Euribor recepisce quasi all’istante le manovre di politica monetaria. Un incremento dei tassi guida si traduce nel giro di poche settimane in un ricarico diretto sulla quota interessi mensile.
| Tipologia di Contratto | Effetto delle Decisioni BCE |
|---|---|
| Mutuo a tasso fisso in essere | Rata invariata fino al termine dell’ammortamento |
| Mutuo a tasso variabile standard | Aumento automatico della rata proporzionale all’Euribor |
| Mutuo variabile con Cap | Rincari bloccati al tetto massimo stabilito da contratto |
| Nuove stipule di mutuo fisso | Possibili condizioni di partenza più elevate sul mercato |
Falso mito: i tagli dei tassi non sono una linea retta
Tra i risparmiatori domina la convinzione che, una volta avviata una fase di allentamento monetario, la discesa del costo del denaro prosegua in modo ininterrotto verso il basso. La realtà operativa smentisce questa percezione: Francoforte calibra ogni riunione sui singoli dati congiunturali, e se l’indice dei prezzi riaccelera, la priorità statutaria impone di arrestare le discese o invertire la rotta.
Come difendere la rata del mutuo variabile: le mosse pratiche
Per le famiglie titolari di un contratto a rata aperta che temono un’impennata dei pagamenti, esistono tutele concrete per disinnescare la volatilità senza subire passivamente il mercato.
- Rinegoziazione interna con il proprio istituto: si richiede alla banca creditrice di convertire il finanziamento in tasso fisso o di allungare gli anni di ammortamento per abbassare l’importo periodico.
- Surroga del mutuo a costo zero: portabilità prevista dalla legge che permette di trasferire il debito residuo presso un altro istituto che offre condizioni più competitive o un fisso vantaggioso, senza pagare perizia, notaio o spese di istruttoria.
- Verifica delle clausole contrattuali: controllare se nel contratto originario è presente un Cap, garanzia che impedisce alla rata di superare una soglia predefinita a prescindere dalle fiammate dell’Euribor.
La gestione tempestiva del proprio debito residuo fa la differenza tra un bilancio domestico sotto controllo e un conto corrente logorato dagli scatti dell’inflazione.
💬 Le prossime scelte dell’Eurotower potrebbero rimettere sotto pressione i bilanci familiari.
📱 Hai in corso un mutuo a tasso variabile o stai valutando una surroga per passare al fisso prima del vertice di dicembre?
👇 Lascia la tua opinione nei commenti qui sotto e racconta come stai gestendo la rata del tuo finanziamento.
 1
 2
 3
 4
