La flat tax all’1% per i giovani lavoratori dipendenti entra al centro dell’attenzione pubblica con la Manovra economica per il 2027. L’imposta sostitutiva ridotta è riservata a chi è nato dopo il 1997, ha un reddito inferiore a 28mila euro e riceve un aumento retributivo fino a un massimo di 2.500 euro.
Il meccanismo punta a tagliare il prelievo ordinario del 23% per trasformarlo in un beneficio concreto in busta paga. Dietro la percentuale ridotta si nascondono però regole stringenti e scelte operative che rischiano di ridurre il vantaggio finale, accendendo un vivace confronto tra maggioranza e opposizioni.
Dove seguire il confronto sulla manovra economica e le dirette televisive
I dettagli operativi della misura sono stati illustrati durante la presentazione della manovra di bilancio. La programmazione di speciali televisivi dedicati o prime serate a tema sulle reti generaliste della Rai o di Mediaset non è stata comunicata nei palinsesti ufficiali.
L’approfondimento della materia fiscale resta affidato agli spazi quotidiani di informazione politica e talk show dei canali nazionali, mentre la visione in streaming segue i consueti canali digitali legati alle rassegne parlamentari e alle conferenze istituzionali di governo.
| Voce | Dettaglio |
|---|---|
| Programma | Conferenza stampa e spazi informativi sulla Manovra di Bilancio 2027 |
| Rete | Non comunicata nei palinsesti ufficiali |
| Orario | Non comunicato |
| Streaming | Piattaforme di informazione e canali istituzionali |
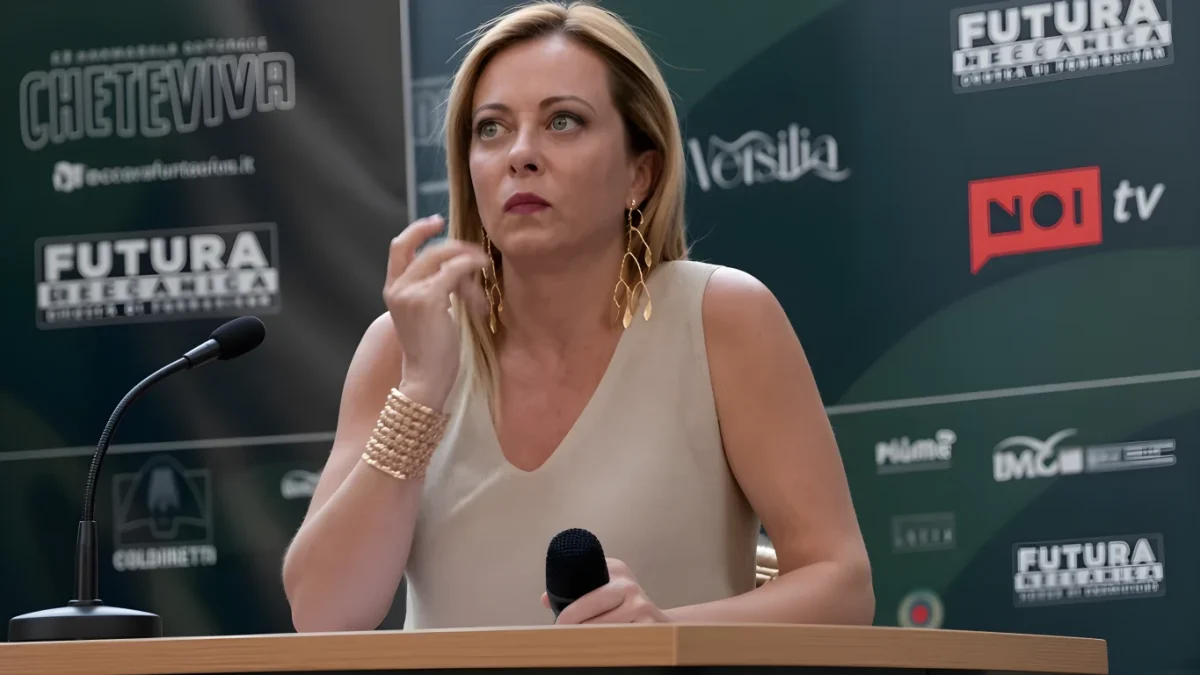
| Conduzione | Presentazione istituzionale di Giorgia Meloni |
I protagonisti della scena: le parole di Giorgia Meloni e la replica di Micaela Fanelli
La presidente del Consiglio Giorgia Meloni ha rivendicato l’impianto dell’intervento durante la conferenza stampa ufficiale di presentazione, definendo la tassazione agevolata un «premio» indirizzato alle nuove generazioni che si affacciano al mercato con stipendi medio-bassi. Per l’esecutivo, il prelievo ridotto rappresenta un incentivo alla crescita retributiva nel settore privato.
Sul fronte opposto, la misura ha acceso subito critiche territoriali e politiche. La consigliera regionale molisana Micaela Fanelli ha bocciato la formula ritenendola inefficace per le aree in cui le retribuzioni restano al limite della sussistenza, sostenendo che la tassa piatta non risolve i problemi strutturali di chi percepisce compensi troppo bassi per maturare incrementi consistenti.
Il confronto tocca da vicino una platea specifica di dipendenti, ma esclude l’impiego pubblico e le partite Iva ordinarie, alimentando interrogativi sull’equità del provvedimento rispetto all’insieme dei lavoratori.
Cosa prevede il meccanismo: requisiti, tetto di 2.500 euro e calcoli
Per comprendere come funziona l’agevolazione occorre analizzare i parametri fissati per l’accesso. Come riporta Lo Strillone, l’aliquota sostitutiva dell’1% si applica esclusivamente alla quota di incremento reddituale maturata nel 2027 rispetto all’anno precedente, fino al tetto invalicabile di 2.500 euro annui.
Il risparmio fiscale non è lineare per tutti. Chi ottiene l’intero incremento agevolabile di 2.500 euro ottiene un alleggerimento compreso tra 500 e 570 euro all’anno, dato dal divario rispetto all’aliquota Irpef base del 23%. Se l’aumento di stipendio è inferiore, il risparmio cala fino a ridursi a poche decine di euro.
Esiste poi un filtro contabile decisivo sul calcolo del tempo lavorato. L’incremento non si misura sulla somma lorda complessiva, bensì su un reddito normalizzato a 365 giorni. Chi ha lavorato solo per metà anno nel 2026 guadagnando 8mila euro e nel 2027 ne percepisce 16mila a tempo pieno non ha diritto allo sconto, perché il maggior guadagno deriva dai mesi di impiego e non da una retribuzione oraria cresciuta.
Cosa aspettarsi ora: le incompatibilità con straordinari e contratti
Il punto più delicato riguarda le alternative fiscali che il lavoratore potrebbe perdere accettando l’aliquota all’1%. La normativa non consente il cumulo con altri regimi agevolati già previsti dall’ordinamento, tra cui spiccano:
- L’imposta sostitutiva al 15% sulle somme erogate per lavoro straordinario, festivo e notturno.
- Le misure di sgravio dedicate al personale del settore sanitario.
- L’aliquota agevolata al 5% applicata agli aumenti salariali derivanti dai rinnovi dei contratti collettivi nazionali di lavoro.
Per chi effettua regolarmente turni notturni o festivi nel turismo o nella sanità, mantenere la detassazione ordinaria al 15% sulle ore accessorie può generare un risparmio superiore rispetto all’1% applicato a un modesto aumento di stipendio. Anche per i rinnovi contrattuali, il 5% può riguardare l’intero scatto salariale e non solo il differenziale ristretto del nuovo anno.
In assenza di una comunicazione esplicita da parte del dipendente, il datore di lavoro applica in automatico l’1%, costringendo chi preferisce un altro regime a muoversi per tempo o a ricalcolare le imposte nella dichiarazione dei redditi successiva.
I prossimi passaggi parlamentari definiranno il testo definitivo della legge di bilancio prima dell’entrata in vigore delle buste paga aggiornate. Ritenete che l’aliquota ridotta sugli aumenti sia una misura equa o preferite agevolazioni estese a tutti i turni di lavoro?
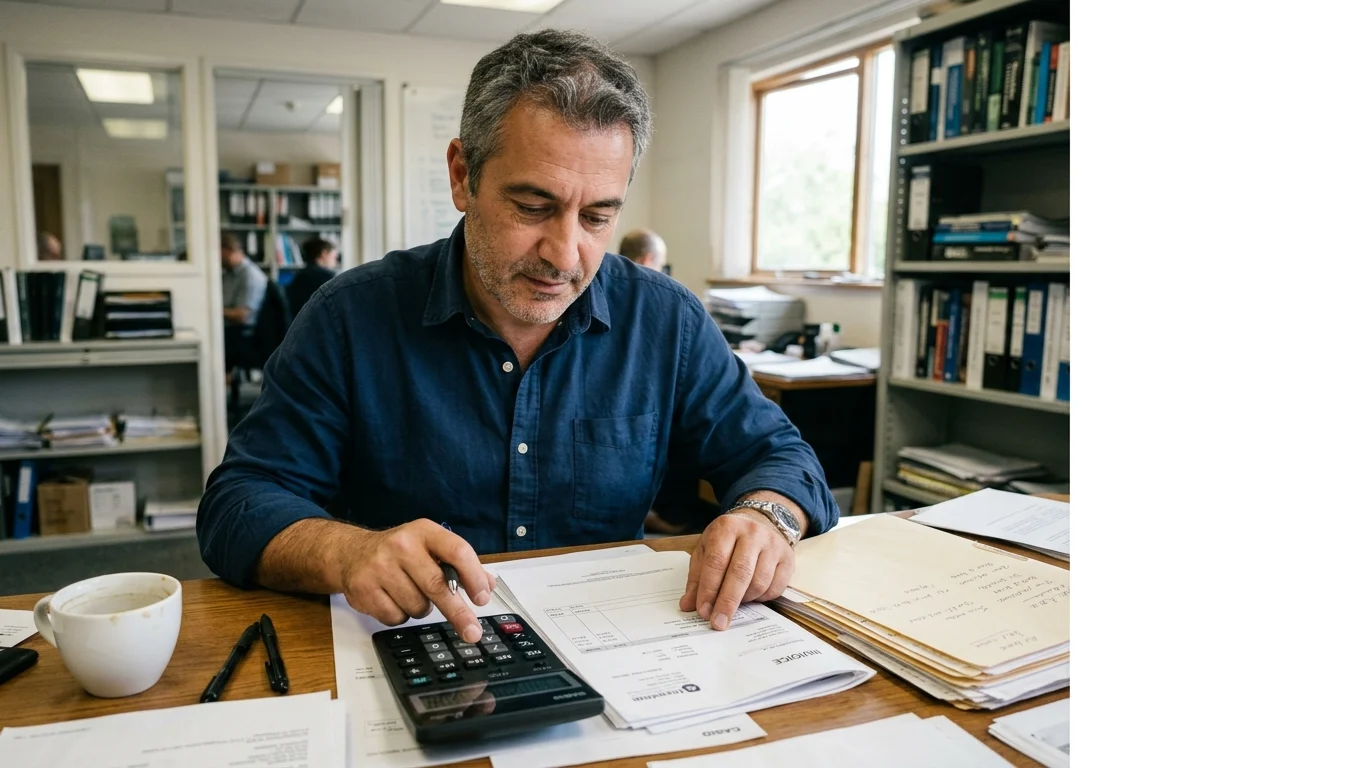
Foto: Flat tax
 1
 2
 3
 4